📝 このブログは『コテツの妻』が運営しています
一般企業勤務の妻が、公務員の夫(コテツ・30代後半)の体験談を聞き取って代筆/編集/公開しています。
※本ページはプロモーションが含まれています。
俺はiDeCoに、当時の上限いっぱいの月12,000円で入って、いま最低額の月5,000円まで下げている。
なぜ下げたのか。そんなに不満なら、なぜやめなかったのか。答えは簡単で、iDeCoは、やめても金が返ってこない制度だからだ。
これから始めようか迷っている人、特に俺と同じで退職金がしっかりある公務員に向けて、入る前に知っておいてほしいことを話す。
iDeCoは、60歳まで開かない貯金箱だ
iDeCo(イデコ)は、自分で毎月お金を入れて、自分の老後の年金を作る制度だ。国の年金とは別に、自分専用の貯金箱を持つ。ただしその貯金箱には南京錠がかかっていて、鍵が届くのは60歳。
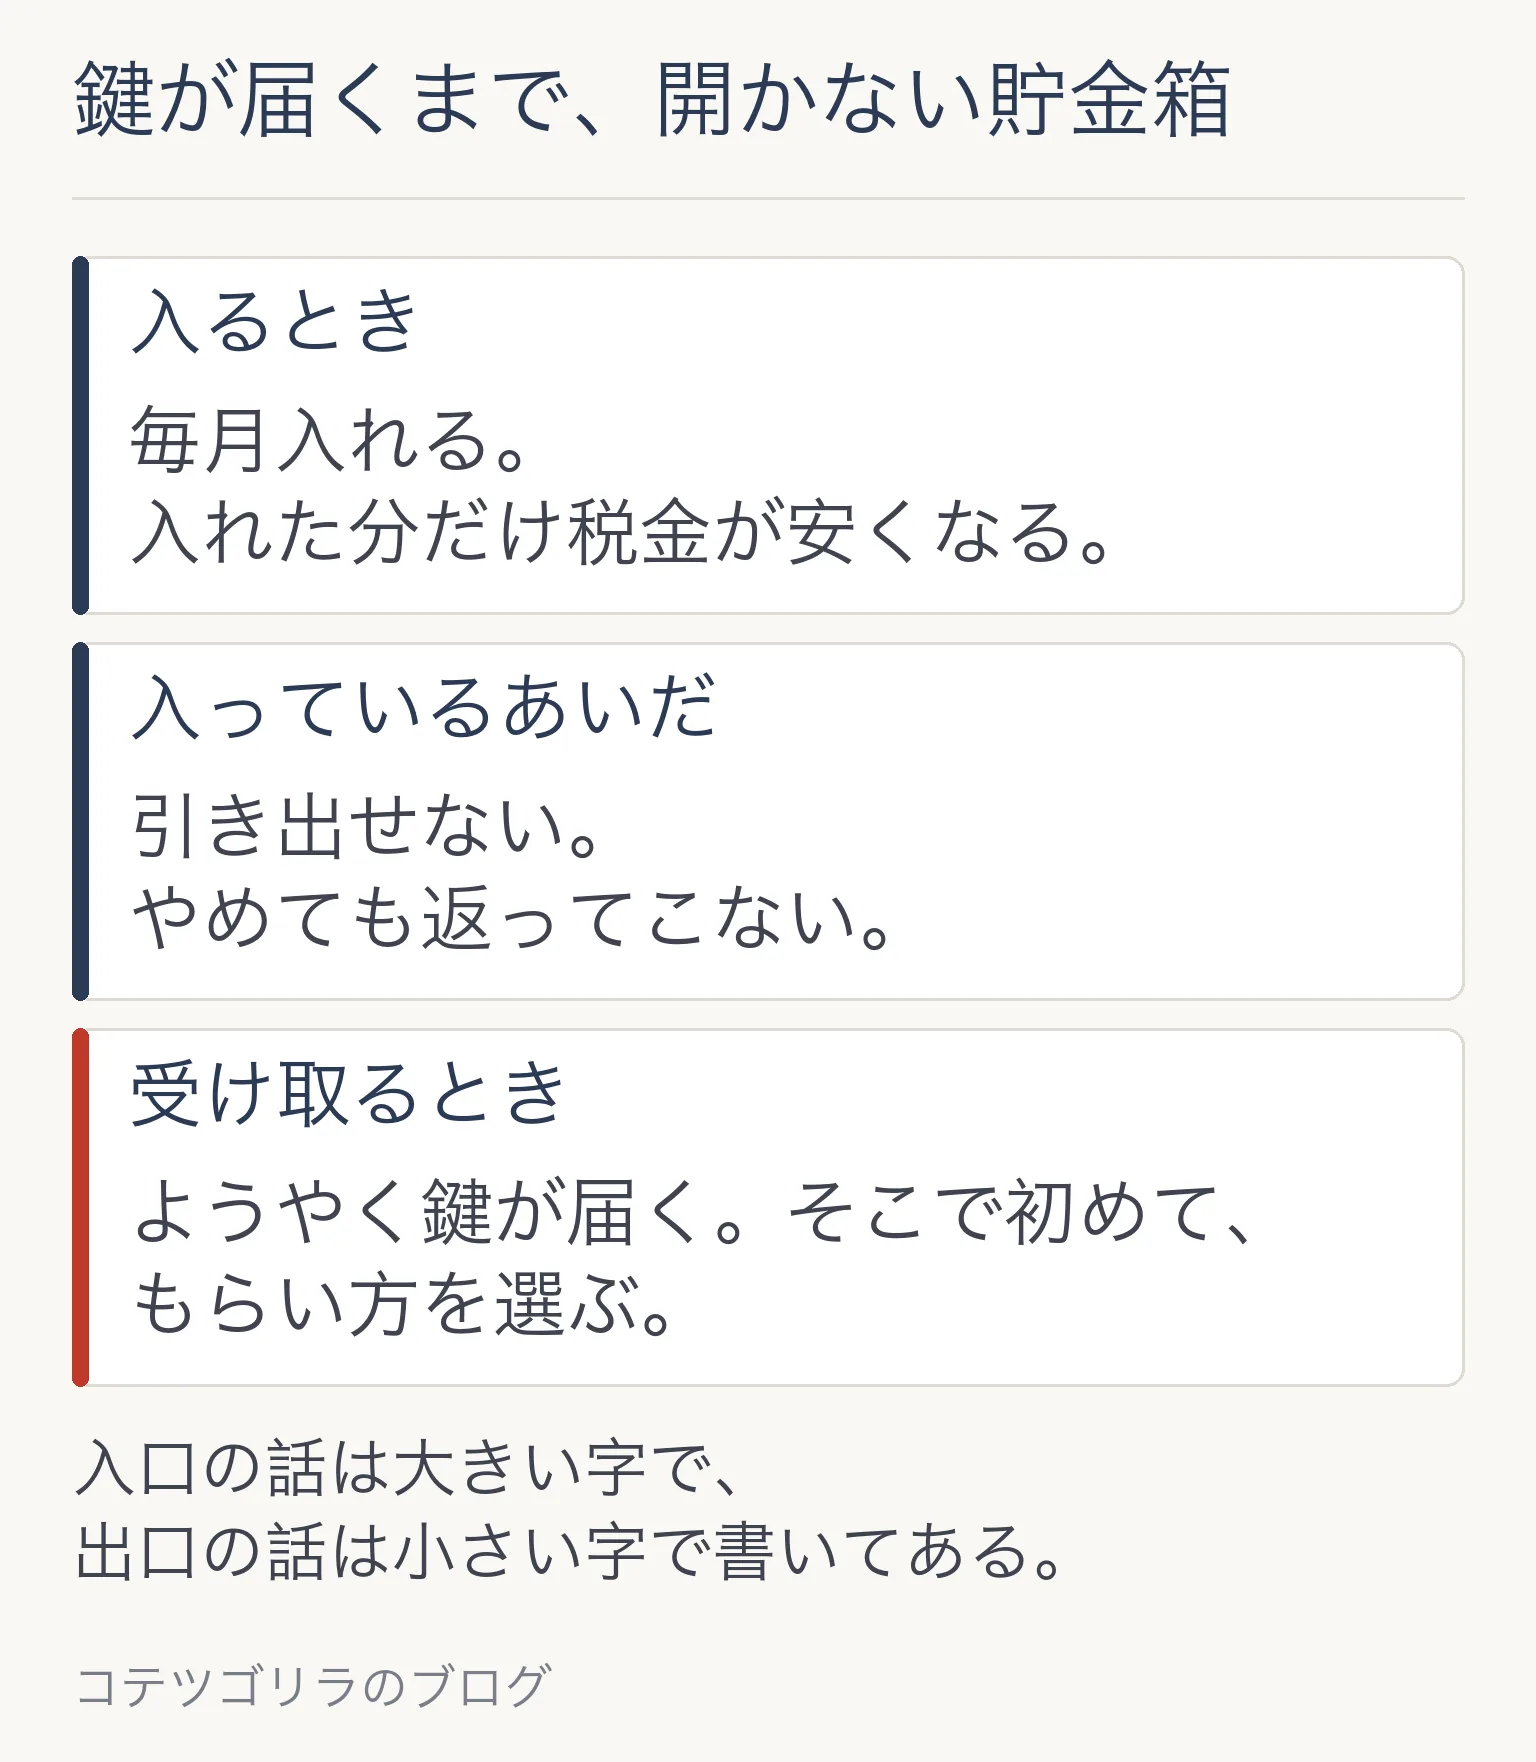
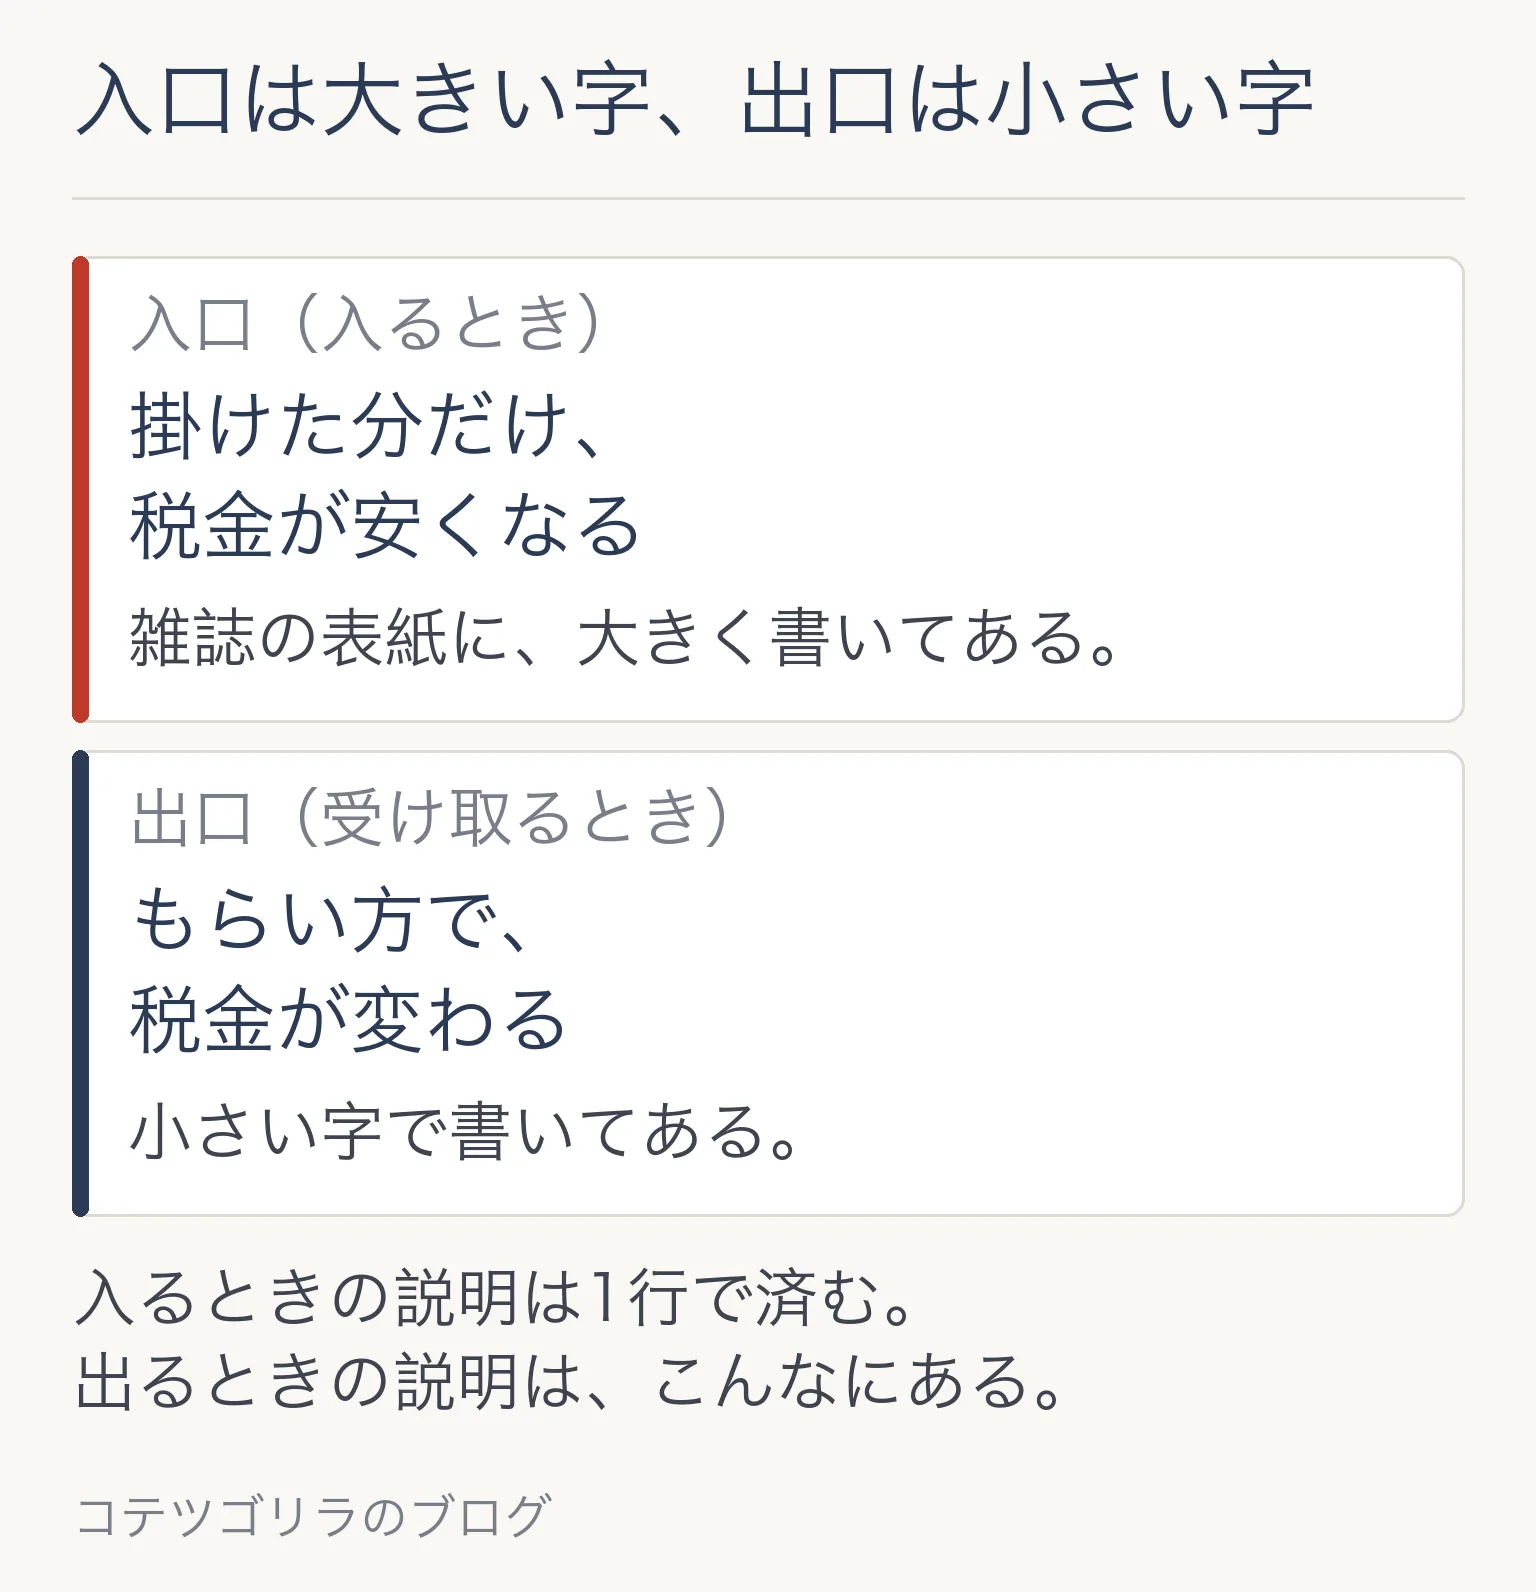
入れたお金は投資信託で運用されるので、増えることも減ることもある。入れた分だけその年の税金が安くなる。ここまでは、雑誌の表紙に大きく書いてある。
60歳まで1円も引き出せないし、途中でやめて返してもらうこともできない。ここは、小さい字で書いてある。俺は大きい字だけ読んで入った。
雑誌をそのまま真似して、満額で入った
始めたのは結婚した頃だ。これからは夫婦で家計を作って将来のために積み立てないと、と思って、NISAと一緒にiDeCoも始めた。掛金は当時の公務員の上限だった月12,000円(上限は2024年12月に2万円へ上がった)。
商品はeMAXISのバランス型ファンドを選んだ。選んだ理由は、本屋に売っていたNISAとiDeCoの投資雑誌に書いてあった内容を、そのまま真似しただけ。知識はゼロだった。
学長に出会って、最低額まで下げた
スノボー帰りの車の中で、偶然両学長(リベラルアーツ大学)の動画に出会った。そこからリベシティという学長のオンラインコミュニティに入って、お金の勉強をやり直した。入ってから2年半ほどになる。
朝ライブで、同じ悩みの人が何人もいた
学長がYouTubeに上げていた動画はほぼ全部、何度も見返した。
その中にiDeCoの話もあったし、朝ライブでは俺と同じ悩みを質問するリスナーが何人もいた。同じ話を定期的に耳に刷り込まれて、入口の節税の裏に出口の問題があることを知った。
それでリベシティに入ってすぐくらいに、腹落ちした形で2つ変えた。
掛金を月12,000円から最低額の月5,000円へ。商品をバランス型からオルカン(eMAXIS Slim 全世界株式)へ。バランス型は、運用の手数料がオルカンの何倍も高かった。
手続きは、俺の場合はSBI証券で、全部ネットで完結した。減額の申請と商品の変更の2つ。細かい画面はもう覚えていないし、どこの証券会社でやっているかで変わると思う。
🎓 同じ考え方が本にもまとまっている:両学長の1冊『お金の大学』
俺の入口はYouTubeで、本のほうは辞書のつもりで買って、読み込んだわけじゃない。ただ、動画より本から入りたい人には、NISA・iDeCo・保険・税金をまとめて見渡す入口になると思う。改訂版は新NISAに対応している。
※「読まないと損する」なんて煽る気はない。気になった人は、本屋で中身を見てから決めればいい。
やめたくても、やめられない
そんなに不満なら、やめればいいと思うかもしれない。それが、
| iDeCo | NISA | |
|---|---|---|
| 途中で出す | 出せない | いつでも |
| やめる | やめられない | いつでも |
| 受け取る税金 | もらい方次第 | かからない |
できない。iDeCoは途中で解約して金を引き出すことができない。一度入ったら60歳まで出せない。
掛金をゼロにして、入っている分だけ運用を続ける手続き(運用指図者になる、という)はある。ただしその間も、口座の手数料は毎月引かれ続ける。
それでも月5,000円を入れ続けている理由
入れ続けていれば、運用の伸びと税金の戻りで手数料は呑み込める。止めたら手数料だけが残る。学長がライブでそう言っていて、それに腹落ちしているから、俺は月5,000円を続けている。
数字で言うと、手数料は入れている間が月171円、止めても月66円は取られ続ける。月5,000円入れれば年6万円が所得控除になって、戻ってくる税金だけで手数料の何倍にもなる。節税の保険として戦略的に残しているわけじゃない。
出せないから、最小限にした。それだけだ。
俺がiDeCoを「いらん制度」だと思う4つの理由
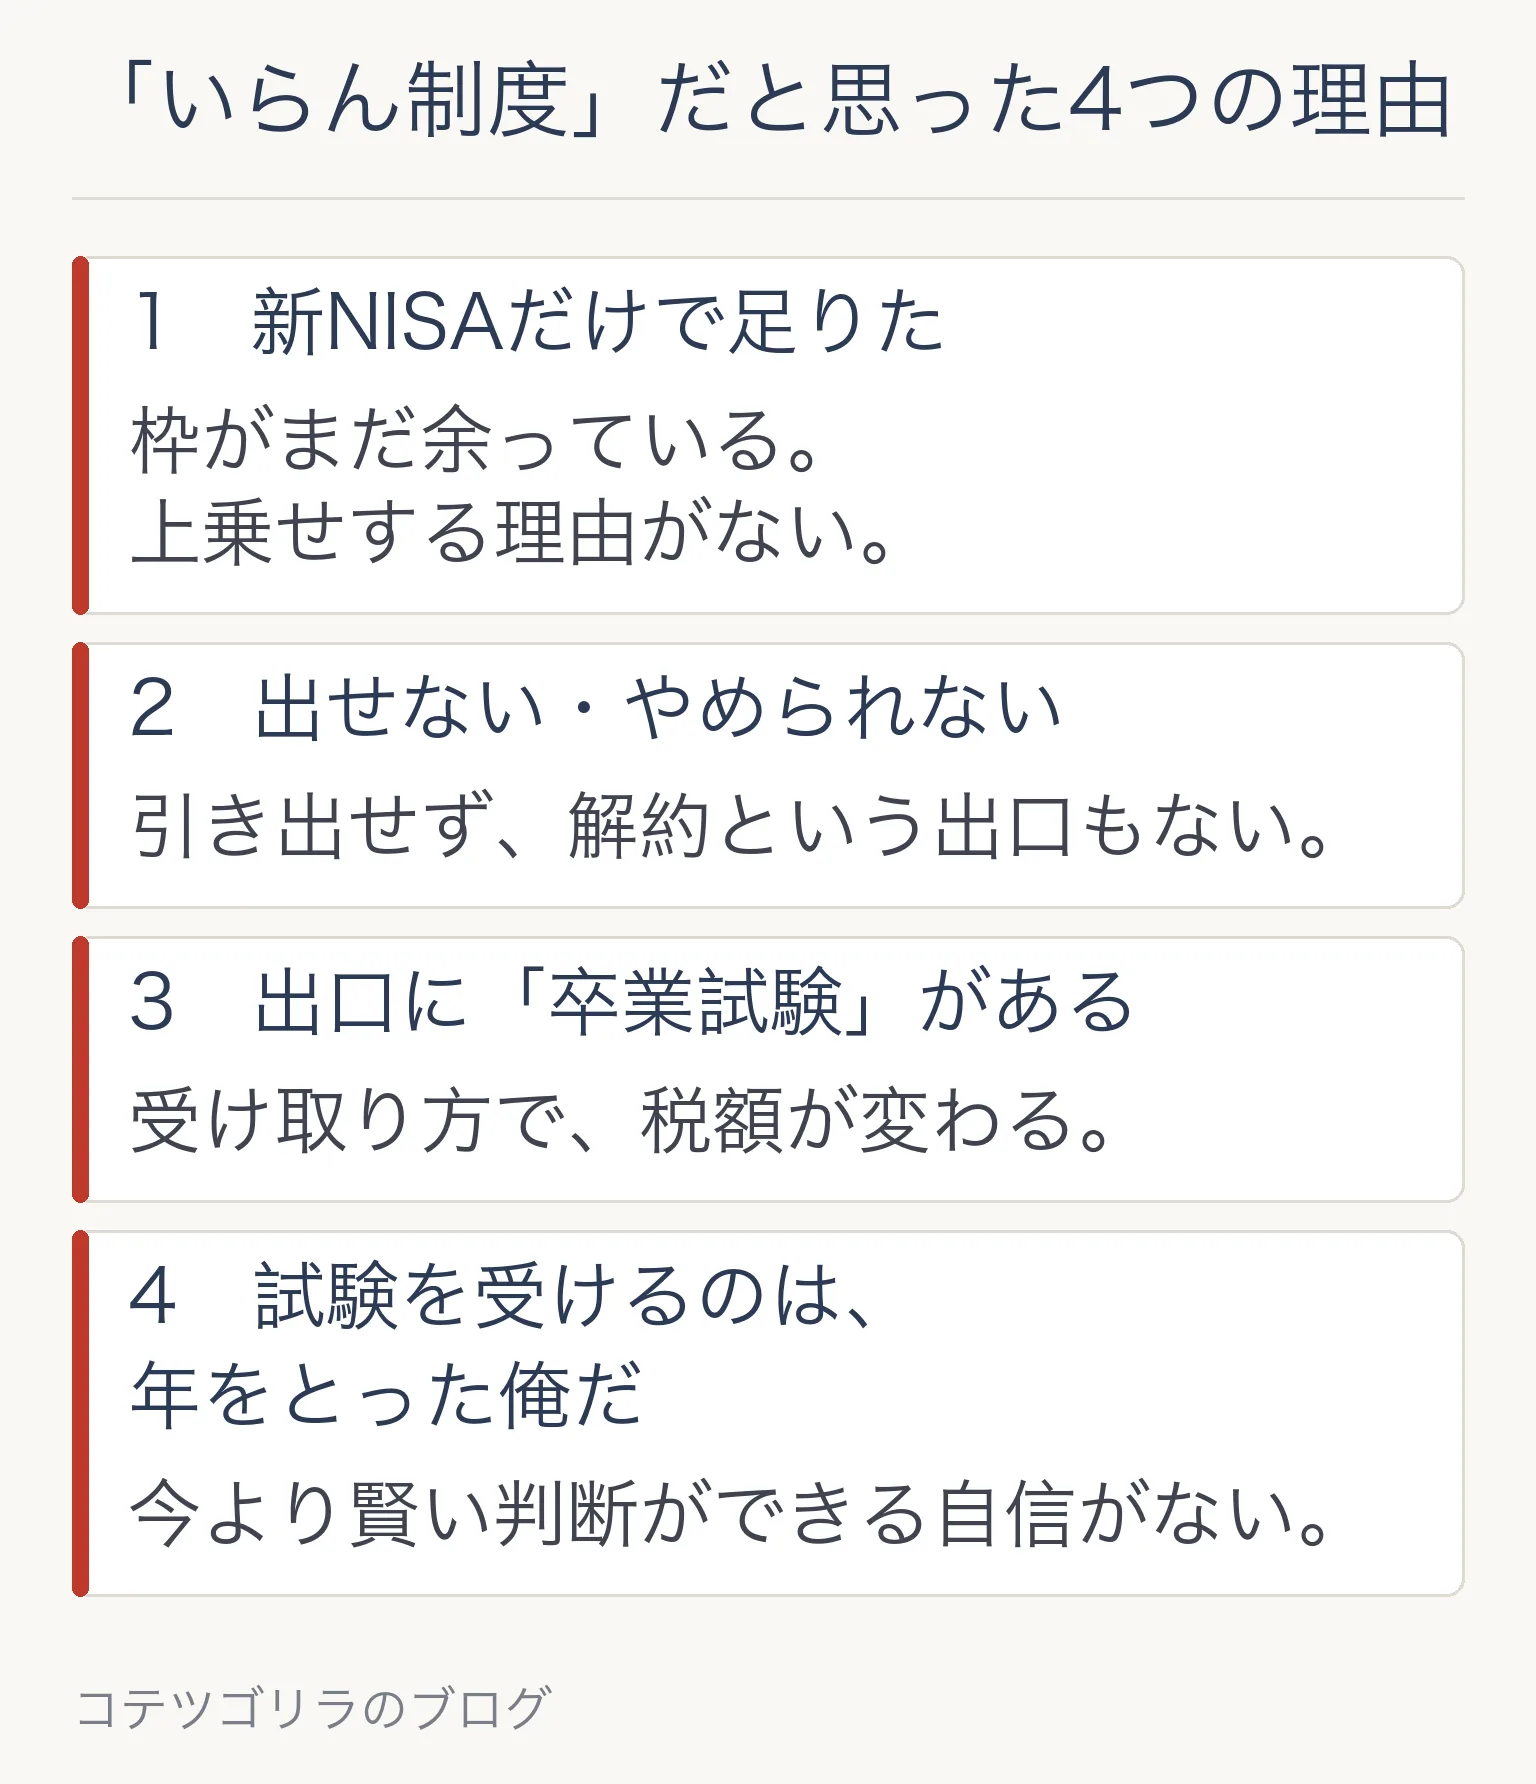
理由1、新NISAだけで足りる。非課税枠は1人1,800万円、夫婦で3,600万円。しかもいつでも引き出せる。
俺の家の老後資金はこれで十分という結論になったので、60歳まで縛られる制度を上乗せする理由が、俺にはない。
理由2、60歳まで出せないし、やめられない。人生で何が起こるかわからないのに資金は60歳までロック。解約という出口すらない。NISAならいつでも出せる、売れる、買える。
理由3、出口に卒業試験がある。受け取るときに税金がかかることがある。一括でもらうか分けてもらうかで税額が変わり、公務員なら退職金と合わせて計算される。
60歳まで縛られた挙げ句、最後に試験があって、答えを間違えると税金を余計に払う。
理由4、その試験を受けるのは、ボケた頭の俺だ。これが一番引っかかっている。
退職金との合算、もらい方、そのときの税制、それを全部計算して最適な答えを選ぶのは60〜70歳になった俺だ。今より賢い判断ができるとは、とても思えない。
正直に言ってしまえば、制度に詳しくない人をあとから静かに刈り取る仕組みな気がしてならない。
出口のルールは、小さい字で書いてある
俺の感想だけだとフェアじゃないので、出口の仕組みを3つだけ。
- 受け取り方は一括、分割、併用の3つ。どれを選ぶかで税金の計算が違う
- 一括でもらうと、退職金の税金を軽くする枠(退職所得控除)が使える。ただし退職金と同じ時期にもらうと、その枠を分け合う形になって、はみ出た分に税金がかかりやすい
- 2026年1月からは、退職金をもらう年より前の9年以内にiDeCoを一括でもらっていると、その枠を二重には使えなくなった(それまでは4年)
俺は税理士じゃないので、正確な計算は国税庁の一次情報(国税庁タックスアンサー No.1420 退職金を受け取ったとき)と所属の共済組合で確認してほしい。
言いたいのは1つで、入口の「全額控除」は大きい字で書いてあるのに、出口のルールは小さい字で、しかも書き換わり続けている。
2026年12月に枠が増える。それでも俺は増やさない
2026年12月から、iDeCoに入れられる上限が大きく増える。公務員は月20,000円から月62,000円へと枠が広がる(企業年金のない会社員は月23,000円から同じ62,000円へ)。
ただし公務員は職場の年金の上乗せ分(共済の8,000円)が先に引かれるので、実際は月54,000円までだ(厚労省の公務員向け案内)。
枠が増えた、チャンスだ、という記事もこれから増えるだろう。俺はどうするか。そのままだ。月5,000円から1円も増やさない。枠がいくら増えても、出口の卒業試験が消えるわけじゃない。
迷っている人へ:NISAが先
俺の答えはシンプルで、NISAが先。NISA枠にまだ余裕があるのに、60歳まで出られない制度へ急いで入る理由は、俺には見つからなかった。
とはいえ、iDeCoが合う人もいる。退職金が少ない人、NISA枠を使い切ってなお余裕がある人、節税を最大化したい高所得の人。俺はどれでもなかった。
特に公務員へ
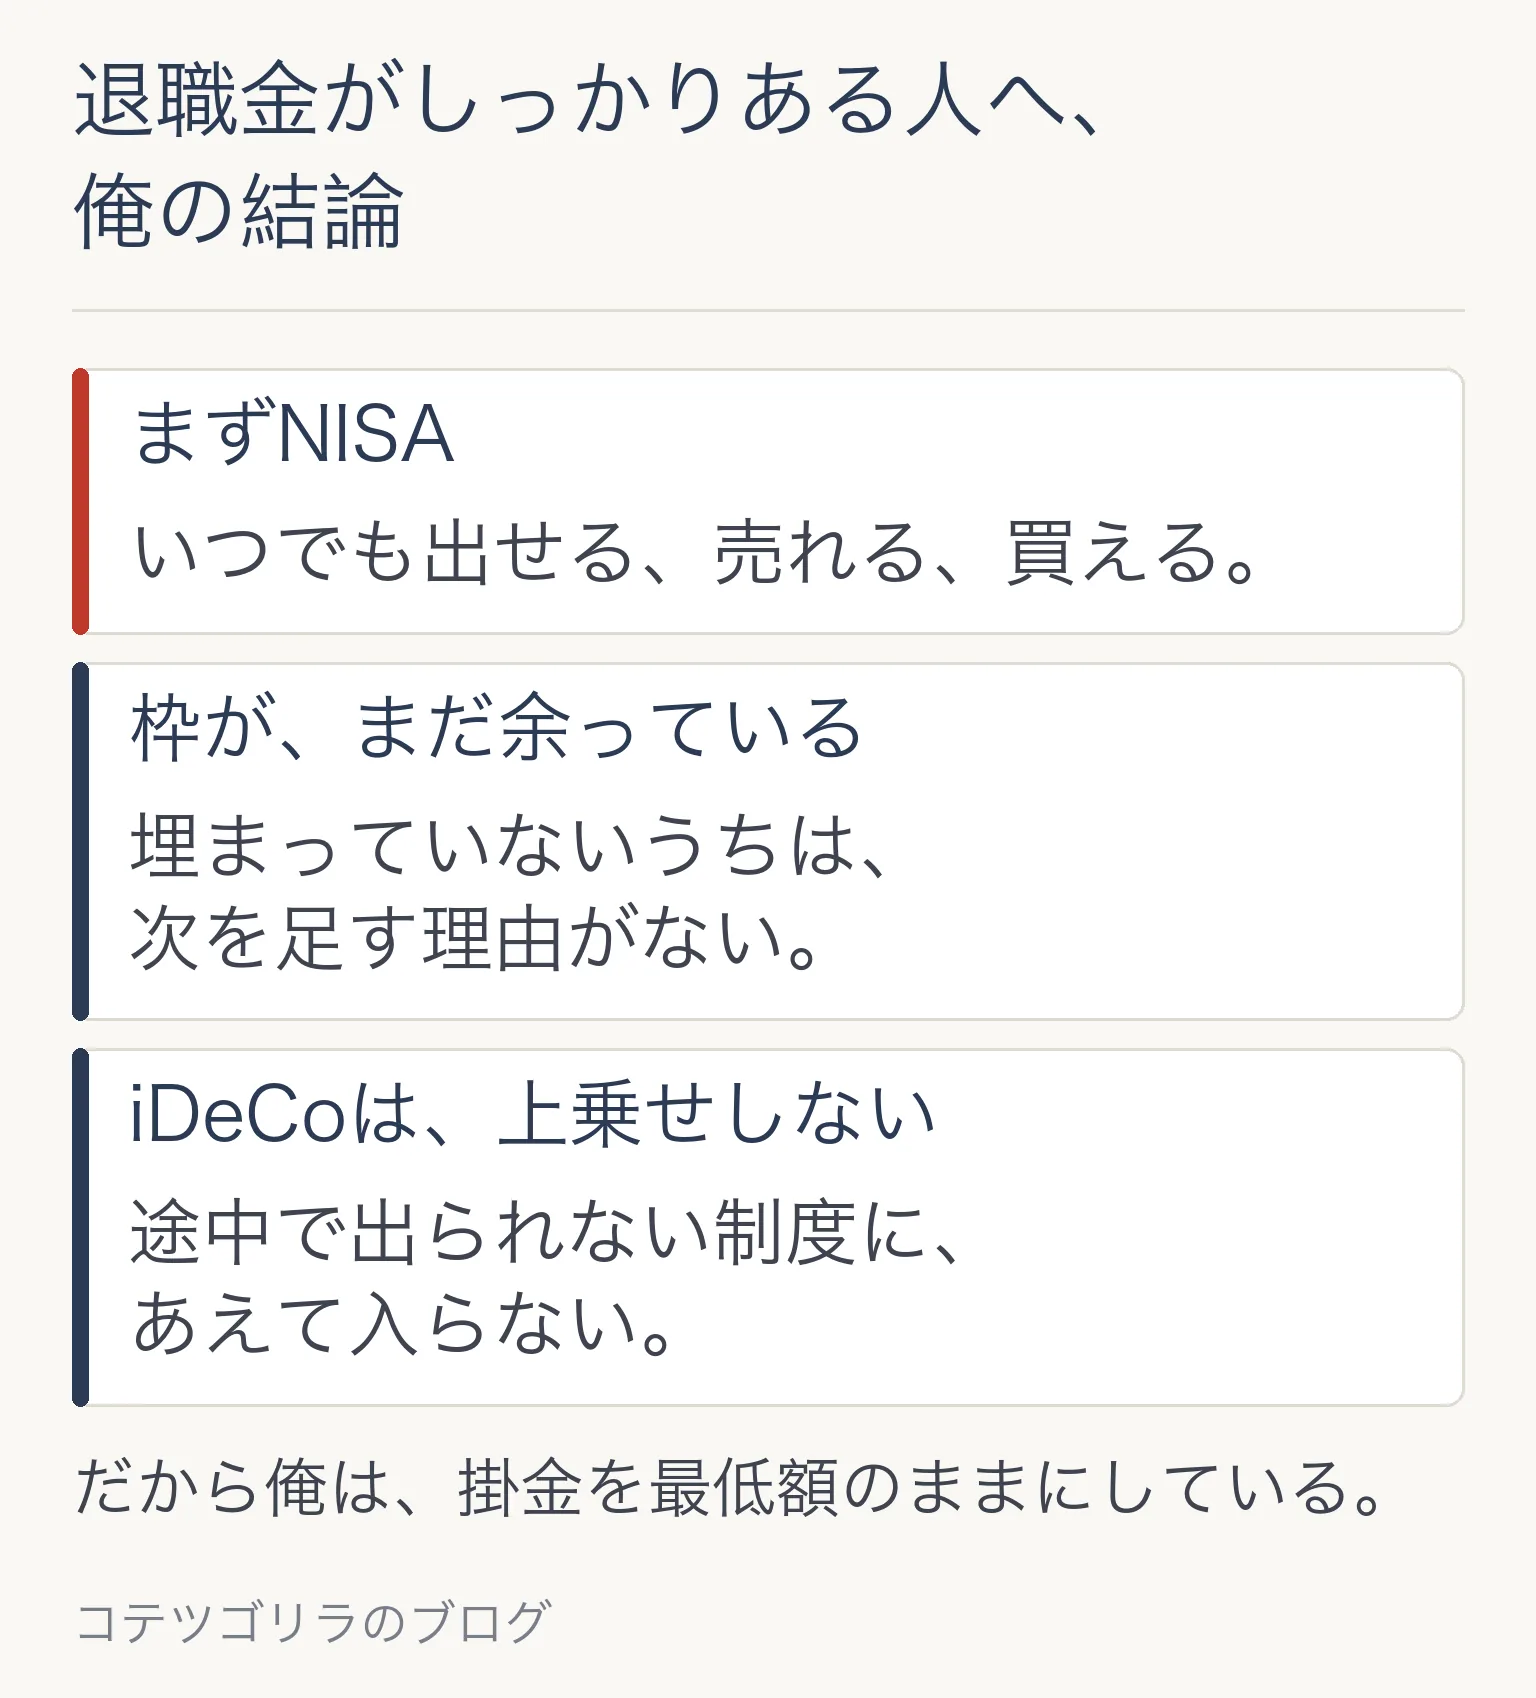
俺と同じ公務員には、はっきり言っておきたい。公務員にiDeCoは、いらない制度だと俺は思う。
新NISAの枠が1人1,800万円ある今、退職金がしっかりある公務員が、あえて60歳まで出られない制度に上乗せで入る理由を、俺は見つけられなかった。
これは学長のライブを日々聞いてきた俺個人の、今のところの最終結論だ。妻には、特に言っていない。
入る前に、出口を見てほしい
俺は19歳から、うまい話で散々金を溶かしてきた人間だ(→ 情報商材で100万円以上溶かした話)。だから、入口のメリットは大きい字で、出口の複雑さは小さい字で書いてある仕組みには、人一倍敏感になった。
iDeCoに入るなら、入口の節税より先に、
出口に立つ60歳の自分を見てほしい。俺はそこを見ずに入った。だから今は、月5,000円で出口を待っている。
ネットに情報が溢れている今、本物に出会えるかどうかで人生は変わる。俺は、このブログにたどり着いた人を裏切りたくない。
iDeCoの話をしておいて、結論が「iDeCoはやらなくていい」なのは、出鼻をくじくようで申し訳ない。ただ、
始める前に、やめたくなったときにやめられるのかを確かめる。俺がこの記事で言いたかったのは、それだけだ。ほかの記事にも、同じ目で見た話を置いてある。
iDeCoは、やらなくていい。それが、この記事の結論だ。
あわせて読みたい
※本記事はコテツの個人的な体験談(iDeCo減額の経緯)と感想を共有するものであり、特定の金融商品や制度の利用・解約を勧めるものではありません。最終的な判断はご自身の責任で行ってください。
コメント